Especialistas nacionales e internacionales plantearon actualizar el impuesto a las bebidas alcohólicas en México, con el argumento de que una modificación al esquema fiscal podría incrementar la recaudación y contribuir a reducir los efectos del consumo de alcohol en la salud.
La propuesta surge durante la discusión del Paquete Económico 2027. De acuerdo con los especialistas, las tasas del Impuesto Especial sobre Producción y Servicios (IEPS) aplicadas a las bebidas alcohólicas no han sido modificadas desde 2014 y, bajo el esquema actual, se prevé una disminución real de 8.5 por ciento en la recaudación de este impuesto durante 2027.
Durante un foro sobre políticas de control del alcohol, se propuso sustituir el esquema actual, que cobra el impuesto principalmente con base en el precio del producto, por uno relacionado con la cantidad de alcohol puro. La iniciativa planteada contempla una cuota de 0.4938 pesos por cada mililitro de alcohol puro, con actualizaciones automáticas conforme a la inflación.
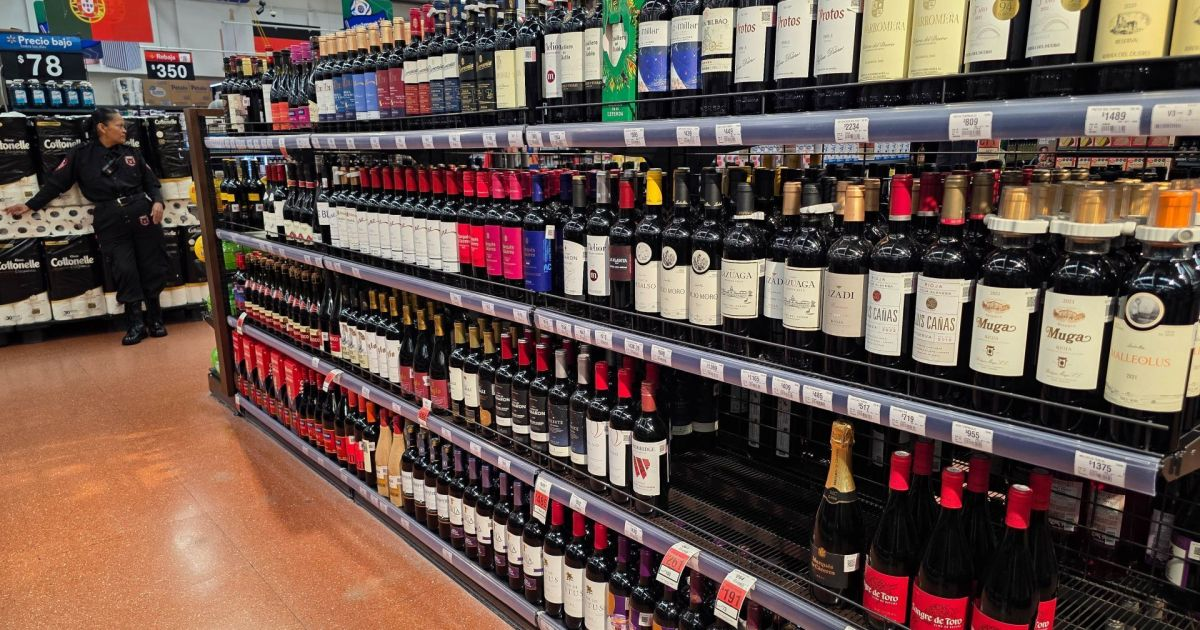
Los especialistas señalaron que el esquema basado únicamente en el precio puede generar diferencias entre productos que contienen cantidades similares de alcohol. Según sus planteamientos, vincular el gravamen con el contenido de alcohol permitiría establecer una relación más directa entre la cantidad de alcohol comercializada y el impuesto correspondiente.
Otro de los argumentos expuestos está relacionado con los costos asociados al consumo de alcohol. Organizaciones y especialistas citados durante el debate estiman que las enfermedades y otros efectos relacionados con su consumo generan costos económicos directos e indirectos superiores a 552 mil millones de pesos anuales.
La discusión ocurre mientras el Congreso analiza el Paquete Económico 2027. La Cámara de Diputados tiene como fecha límite el 20 de octubre para aprobar la Ley de Ingresos, mientras que el Senado cuenta hasta el 31 de octubre para concluir su proceso. El planteamiento de los especialistas todavía forma parte del debate y no representa una modificación fiscal aprobada.